IVA PERSONALIZADO EN TIEMPO REAL.
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.

Por Fernando D. García, Ambito.com, 15 de abril de 2025
Los títulos y valores mobiliarios estuvieron inmersos durante décadas en un tratamiento anárquico en la legislación impositiva hasta que la Ley 24.073 uniformó la terminología aplicable. Subsisten dudas respecto de las criptoactivos y activos similares, pero al menos los valores representativos de bienes emitidos en serie tienen un tratamiento uniforme.
Las cuotapartes de Fondos Comunes de Inversión (FCI) son una excepción a aquella disparidad: no son títulos (no están emitidos en serie, carecen de valor nominal, etc.) sino que representan la parte proporcional indivisa de otros bienes que son administrados por una entidad diferente (sociedad gerente). Una figura con la que se podría identificar ideológicamente (no jurídicamente) es la del condominio en el sentido que el inversor sólo posee una parte indivisa de otros bienes.
Leer nota Aquí
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.
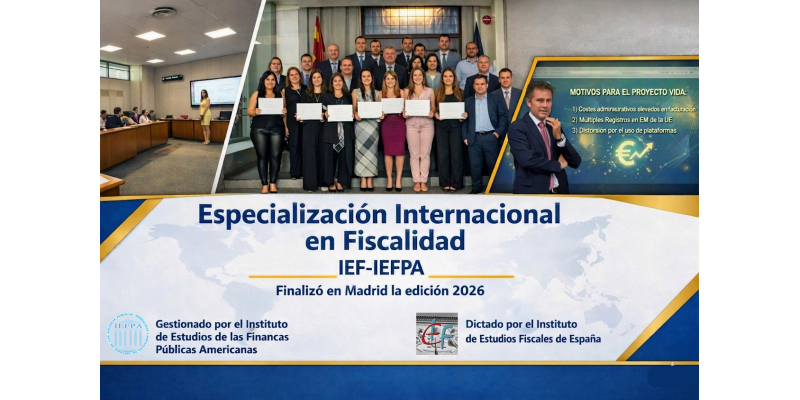
Se trata de una formación en Fiscalidad Internacional que se desarrolla anualmente en el marco del convenio suscripto entre el IEF y el IEFPA.
El desafío no es multiplicar demostraciones, sino convertir los problemas institucionales en pruebas comparables sobre cuándo utilizar IA, para qué, con qué límites y en qué condiciones.