IVA PERSONALIZADO EN TIEMPO REAL.
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.
Por Alfredo Collosa, Blog del CIAT, 15 de febrero,
Tributación de la economía digital y propuestas de reformas
La economía digital está dando lugar a debates globales en muchos ámbitos legales y regulatorios y la fiscalidad internacional no es diferente.
Las implicaciones fiscales son de gran alcance y afectan tanto a los impuestos directos, indirectos como de la seguridad social, cuestiones más amplias de política fiscal y la Administración Tributaria.
Respecto a la tributación directa y específicamente en el impuesto a la renta tras años de trabajo y negociaciones intensas y minuciosas para adaptar las normas tributarias internacionales al siglo XXI, los miembros del Marco Inclusivo de la OCDE y el G20 sobre BEPS acordaron el 8 de octubre de 2021 la Declaración sobre el enfoque de dos pilares para abordar los desafíos fiscales derivados de la digitalización de la economía.
Se busca que las Empresas Multinacionales (EMN) estén sujetas a una tasa impositiva mínima del 15%, y reasignará los beneficios de las EMN más grandes y rentables a países de todo el mundo.
Es de destacar que 137 países y jurisdicciones, que representan más del 90% del PIB mundial, se han unido al enfoque de dos pilares, que establece un nuevo marco de fiscalidad internacional, y han acordado un Plan de Acción Detallado el cual actualmente se encuentra en pleno debate respecto a su aplicación concreta.
Continuar leyendo Aquí
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.
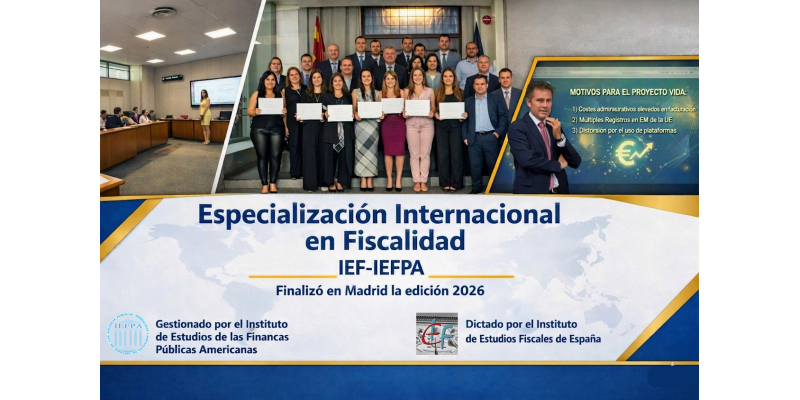
Se trata de una formación en Fiscalidad Internacional que se desarrolla anualmente en el marco del convenio suscripto entre el IEF y el IEFPA.
El desafío no es multiplicar demostraciones, sino convertir los problemas institucionales en pruebas comparables sobre cuándo utilizar IA, para qué, con qué límites y en qué condiciones.