IVA PERSONALIZADO EN TIEMPO REAL.
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.
Pese a que estas premisas fueron incorporadas al Impuesto a las Ganancias con el fin de evitar maniobras elusivas, tendientes a trasladar artificialmente ganancias gravadas, bajo figuras exentas o no alcanzadas por el gravamen, no pueden soslayarse ciertos aspectos de su aplicación.
Por Martín Caranta, Ambito.com, 01 Marzo 2022
Según la Ley del Impuesto a las Ganancias (LIG), toda disposición de fondos o bienes dará lugar a la presunción de una ganancia gravada, sin admitir prueba en contrario, siempre que cumpla con los siguientes tres requisitos:
que la disposición de fondos o bienes haya sido realizada en favor de un tercero por parte de un sujeto tratado por la LIG como sociedad de capital -art. 53, inc. a)-; y que las mismas no respondan a operaciones realizadas “en interés de la empresa”.
La Ley 27.430 (BO 29/12/2017) cuantificó la renta presunta así:
a) Disposición de fondos: interés anual que establezca la reglamentación.
b) Disposición de bienes: ganancia equivalente al 8% anual del valor corriente en plaza de los bienes inmuebles y al 20% anual del valor corriente en plaza para el resto de los bienes. Si se realizaran pagos durante el mismo período fiscal por el uso o goce de dichos bienes, los importes pagados podrán ser descontados a los efectos de esta presunción.
Continuar leyendo Aquí
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.
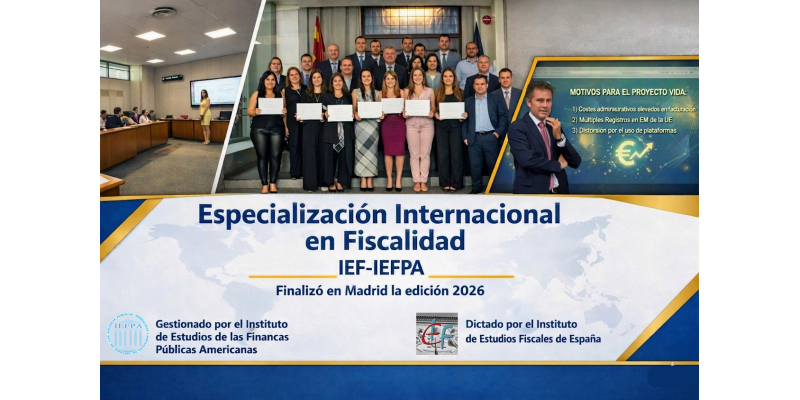
Se trata de una formación en Fiscalidad Internacional que se desarrolla anualmente en el marco del convenio suscripto entre el IEF y el IEFPA.
El desafío no es multiplicar demostraciones, sino convertir los problemas institucionales en pruebas comparables sobre cuándo utilizar IA, para qué, con qué límites y en qué condiciones.