IVA PERSONALIZADO EN TIEMPO REAL.
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.
Por Alfredo Collosa, Blog del CIAT, miércoles 16 de diciembre
A raíz de un reciente informe del FMI[1], el propósito del presente comentario es destacar la importancia para las Administraciones Tributarias (AATT) de contar con un Plan de Continuidad Operativo (PCO) el cual garantice la permanencia de las operaciones frente a situaciones que pueden llegar a presentarse como consecuencia de la pandemia por COVID-19.
Un PCO, también llamado Plan de Continuidad del Negocio, describe cómo habrá de funcionar una organización durante una emergencia o riesgo imprevisible, como el brote de una enfermedad, un desastre natural, huelga u otra emergencia, ya sea que ocurra a escala local, regional o nacional.
La actual crisis económica y social presenta retos singulares y desafíos excepcionales para las AATT de cara a poder gestionar los numerosos y variados aspectos en juego, así como los distintos factores que permiten garantizar no sólo la continuidad de toda actividad esencial, sino también la salud, la seguridad y el bienestar general tanto de los empleados como de los destinatarios de bienes y servicios durante la duración de la pandemia. La experiencia práctica está demostrando que aquellas AATT que cuentan con un PCO logran afrontar la crisis de una mejor forma.
Continuar leyendo Aquí
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.
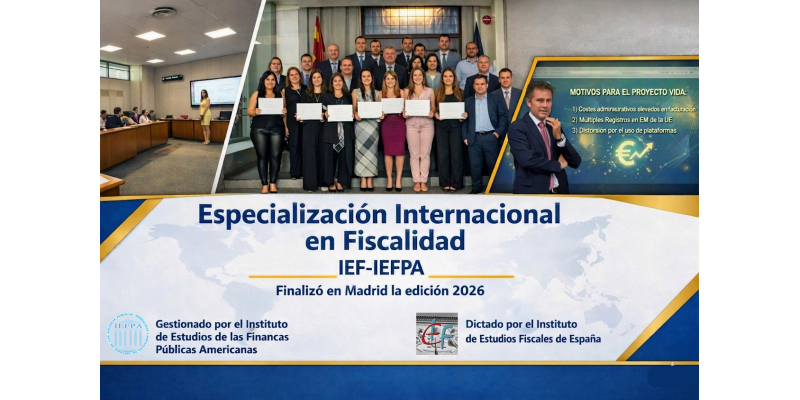
Se trata de una formación en Fiscalidad Internacional que se desarrolla anualmente en el marco del convenio suscripto entre el IEF y el IEFPA.
El desafío no es multiplicar demostraciones, sino convertir los problemas institucionales en pruebas comparables sobre cuándo utilizar IA, para qué, con qué límites y en qué condiciones.