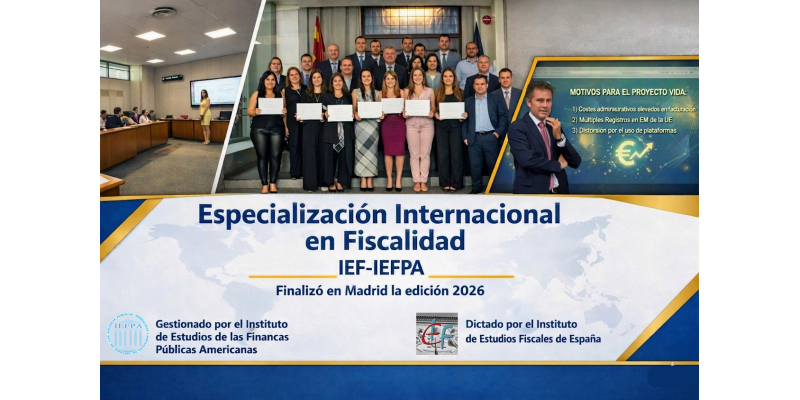
Finalizó en Madrid la Especialización dictada por el IEF
Se trata de una formación en Fiscalidad Internacional que se desarrolla anualmente en el marco del convenio suscripto entre el IEF y el IEFPA.

La Revista de Administración Tributaria se edita como parte del Acuerdo de Cooperación Técnica que el CIAT mantiene con la Secretaría de Estado de Hacienda, el Instituto de Estudios Fiscales (IEF) y la Agencia Estatal de Administración Tributaria (AEAT) de España.
En esta edición se presentan (10) artículos:
--Teoría de la prueba en las presunciones tributarias.
- Política tributaria vs política catastral nuevo juego de roles.
- Comentarios a la Acción 12 del BEPS y su inclusión en México.
- -Una visión sobre las relaciones del delito fiscal y el blanqueo de capitales Modelo español de colaboración institucional entre Unidad de Inteligencia Financiera y Administración Tributaria.
- Herramientas de análisis para la lucha contra la corrupción.
- Documentación sobre valoración aduanera y precios de transferencia.
- El Plan de Acción BEPS y su impacto en el Ecuador.
- Carga tributaria brasileña en perspectiva histórica. Estadísticas revisadas.
- Estimación de la evasión en el Impuesto sobre Ventas (ISV) en Honduras 2013 – 2016.
- La contratación electrónica en la Agencia Estatal de la Administración Tributaria tras la nueva Ley de Contratos del Sector Público.
Además de estos artículos se incluye un nuevo apartado de reseñas de otras publicaciones de interés; en este número en relación con el libro “Hacienda pública y gobernanza fiscal en España: desafíos 2020. En reconocimiento a la trayectoria profesional en el sector público de D. Juan Antonio Garde Roca”.
Ver documento Aquí
Se trata de una formación en Fiscalidad Internacional que se desarrolla anualmente en el marco del convenio suscripto entre el IEF y el IEFPA.
El desafío no es multiplicar demostraciones, sino convertir los problemas institucionales en pruebas comparables sobre cuándo utilizar IA, para qué, con qué límites y en qué condiciones.
Existen respuestas divergentes ante el planteo sobre la cuestión de si los ajustes se deben seguir practicando en el actual contexto.