IVA PERSONALIZADO EN TIEMPO REAL.
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.
Por Carlos Maria Folco, Docente e investigador de la Universidad de Belgrano, Juez Federal de Ejecuciones Fiscales Tributarias, a cargo del Juzgado Federal Nº 1, Septiembre 2026
Resumen
El presente trabajo realizado en el marco del proyecto de investigación “El diseño de un IVA personal como medio de potenciar la equidad del sistema tributario argentino” en la Universidad de Belgrano, analiza la viabilidad jurídico-constitucional de un régimen de IVA personalizado “en tiempo real”, basado en la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos. La propuesta parte de la posibilidad de integrar bases de datos estatales —ARCA, ANSES y Ministerio de Capital Humano— y de establecer parámetros objetivos y topes cuantitativos que permitan identificar, de manera previa y automática, a los sujetos alcanzados por el beneficio.
Se sostiene que un esquema de estas características no resulta, en principio, incompatible con los principios constitucionales de igualdad, capacidad contributiva y no confiscatoriedad. Por el contrario, adecuadamente diseñado, podría constituir una técnica de personalización del IVA destinada a morigerar su carácter regresivo y a focalizar el gasto tributario en los sectores que efectivamente requieren protección. Para ello, resulta indispensable que la diferenciación se sustente en criterios objetivos y razonables, que exista una adecuada tutela de los datos personales y que la instrumentación respete estrictamente el principio de legalidad y la reserva de ley en materia tributaria.
Asimismo, se examina el tratamiento jurídico del crédito fiscal generado en las etapas anteriores de la cadena comercial, cuestión central para preservar la neutralidad técnica del impuesto. En este punto, se consideran distintas alternativas de diseño: la aplicación de una alícuota cero con mantenimiento del derecho al cómputo o reintegro del crédito fiscal, o la instrumentación de un mecanismo mediante el cual el Tesoro Nacional asuma el pago del impuesto por cuenta del consumidor beneficiario, manteniendo formalmente gravada la operación.
Palabras clave: IVA; capacidad contributiva; igualdad tributaria; exención subjetiva; IVA personalizado; gasto tributario; crédito fiscal; ARCA.
Leer el artículo completo Aquí
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.
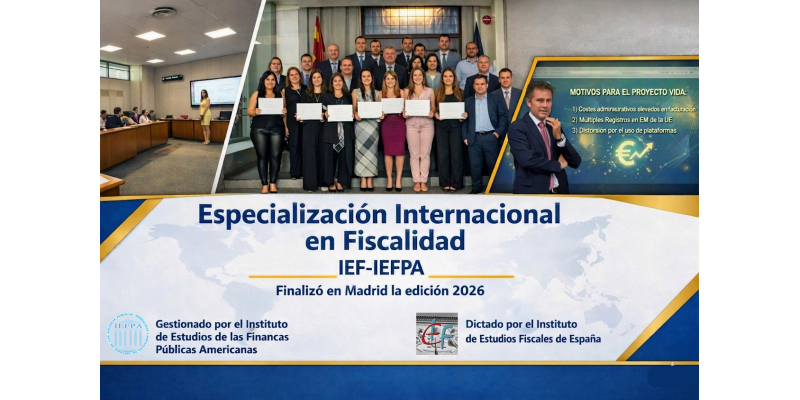
Se trata de una formación en Fiscalidad Internacional que se desarrolla anualmente en el marco del convenio suscripto entre el IEF y el IEFPA.
El desafío no es multiplicar demostraciones, sino convertir los problemas institucionales en pruebas comparables sobre cuándo utilizar IA, para qué, con qué límites y en qué condiciones.