IVA PERSONALIZADO EN TIEMPO REAL.
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.

Por Darío González, Blog del CIAT, 14 de abril de 2025
El cumplimiento tributario requiere el acatamiento tanto de las obligaciones formales (presentaciones, requerimientos, documentación, etc.) como de las sustanciales (pago del tributo).
En el campo del proceso fiscal, las formas son necesarias para la presentación de las vías impugnativas contra los actos de la administración, en los cuales el contribuyente manifiesta que se ha cometido un presunto perjuicio a sus derechos o intereses.
SU IMPACTO EN LOS OBLIGADOS TRIBUTARIOS
La exigencia en ocasiones de excesivos e innecesarios requisitos formales, o la aplicación rigurosa manifiesta de los mismos, sin considerar la verdad objetiva, ha implicado en la practica una afectación de las garantías y derechos de los contribuyentes.
Para resolver estas situaciones, validando los actos objetados de los contribuyentes, en el campo del derecho se han elaborado, según su finalidad, dos institutos a saber:
Este instituto se aplica cuando se verifica la negación a los contribuyentes de considerar válidas la interposición de las vías impugnativas en base a la falta del cumplimiento de determinadas formas innecesarias, afectando la garantía del debido proceso.
En AL se observa una vasta experiencia en la materia, aplicable al derecho procesal en general y por lo tanto también al derecho procesal tributario. En Argentina la justicia ya aplicó este instituto en la causa “Colalillo Domingo vs. Compañía de Seguros España y Río de la Plata” (18/09/1957)[1].
También se normatizó en el derecho administrativo el instituto del “ritualismo inútil”[2] en la Ley No. 19.549 de Procedimientos Administrativos (2000 y 2024)[3]. En su derecho administrativo, Bolivia también aplica este criterio[4].
Leer nota Aquí
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.
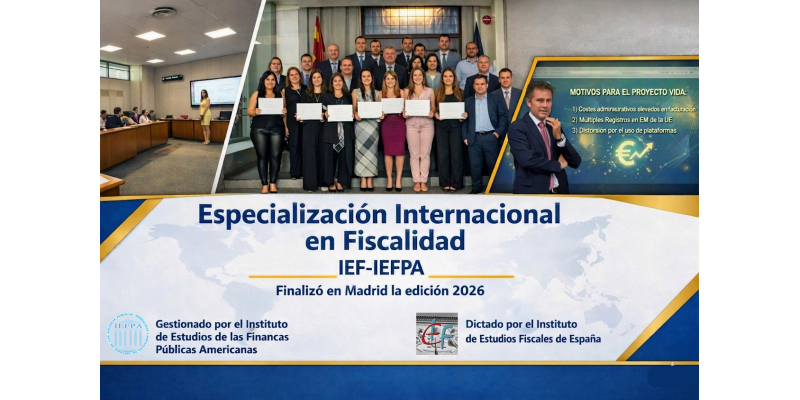
Se trata de una formación en Fiscalidad Internacional que se desarrolla anualmente en el marco del convenio suscripto entre el IEF y el IEFPA.
El desafío no es multiplicar demostraciones, sino convertir los problemas institucionales en pruebas comparables sobre cuándo utilizar IA, para qué, con qué límites y en qué condiciones.