IVA PERSONALIZADO EN TIEMPO REAL.
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.
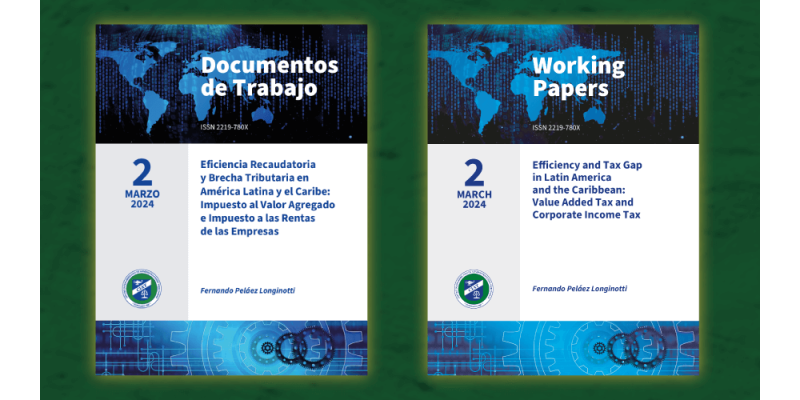
Documento de Trabajo del CIAT, Blog del CIAT, 11 de abril de 2024
En el último trienio (2019-2021), la eficiencia recaudatoria estimada para el IVA en los países de ALC analizados es del 55,3%, mientras la brecha tributaria se divide en un 18,6% atribuible a la brecha de política generada por los gastos tributarios y de un 26% a la ineficiencia X o brecha de incumplimiento.
En este mismo periodo, la eficiencia recaudatoria estimada para el Impuesto sobre la Renta Empresarial es del 42,2%, mientras la brecha tributaria se constituye con una porción del 10,9% atribuible a la brecha de política/gasto tributario y de un 46,9% a la ineficiencia X.
Ver Documento Aquí
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.
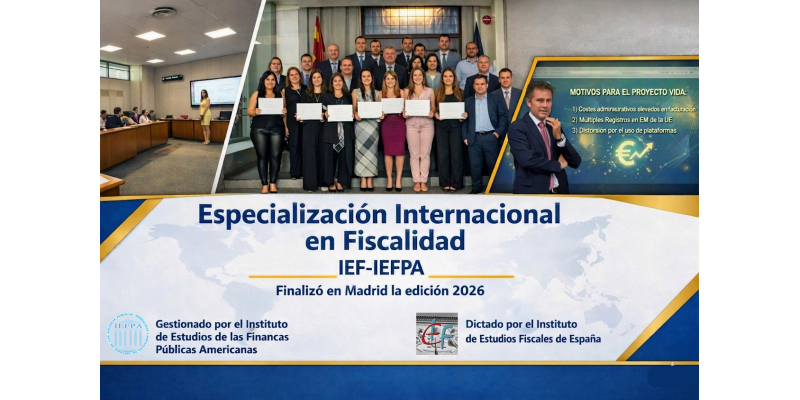
Se trata de una formación en Fiscalidad Internacional que se desarrolla anualmente en el marco del convenio suscripto entre el IEF y el IEFPA.
El desafío no es multiplicar demostraciones, sino convertir los problemas institucionales en pruebas comparables sobre cuándo utilizar IA, para qué, con qué límites y en qué condiciones.