IVA PERSONALIZADO EN TIEMPO REAL.
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.

Por Mario Pires, Blog del CIAT, 23 de agsoto de 2025
Para los responsables de las Administraciones Tributarias (AT) de América Latina y el Caribe (ALC), conocer el punto de partida y la trayectoria de sus pares en el ámbito de la digitalización y transformación digital a nivel mundial es una prioridad.
Un inventario global de iniciativas de tecnología en el campo tributario o fiscal permite comparar enfoques, medir avances y priorizar inversiones con un soporte objetivo. Así, los equipos directivos y técnicos evitan adoptar tecnologías “por novedad”, alinean la transformación con el plan nacional de digitalización de cada país (Gobierno Digital)[i] y orientan la ejecución hacia resultados concretos, lo que trae como consecuencia: mayor cumplimiento voluntario, menor carga administrativa y mejores servicios al contribuyente.
A diferencia del pasado, hoy existen fuentes públicas de distintos organismos internacionales —informes y estudios, entre otras— que ofrecen datos útiles sobre el tema de digitalización y transformación de las AT. Aprovecharlas facilita el análisis comparativo (benchmarking), la identificación de buenas prácticas, la caracterización de brechas y la cooperación futura entre administraciones tributarias.
Un ejemplo reciente es el informe publicado el pasado 4 de junio de 2025 por la Organización para la Cooperación y el Desarrollo Económicos (OCDE), denominado “Iniciativas de digitalización y transformación digital de la administración tributaria”[ii], que ofrece una visión general del alcance y el progreso de los enfoques adoptados por las principales AT a nivel mundial.
Leer la nota Aquí
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.
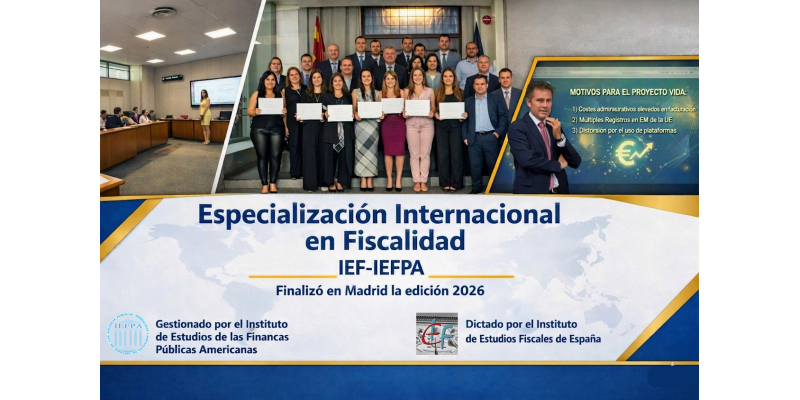
Se trata de una formación en Fiscalidad Internacional que se desarrolla anualmente en el marco del convenio suscripto entre el IEF y el IEFPA.
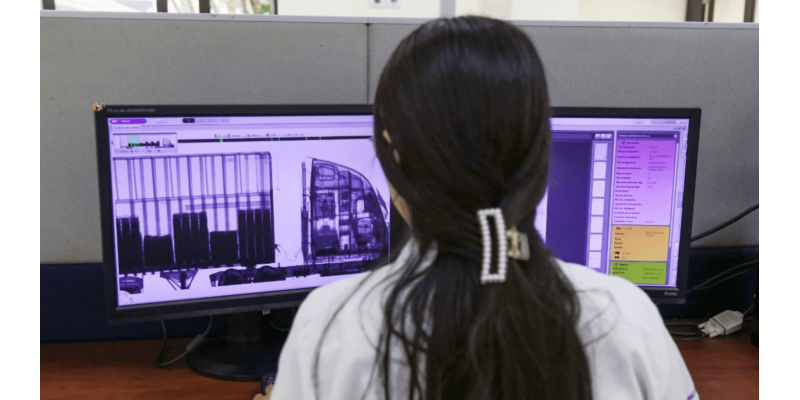
El desafío no es multiplicar demostraciones, sino convertir los problemas institucionales en pruebas comparables sobre cuándo utilizar IA, para qué, con qué límites y en qué condiciones.